事務局では話が進み、理事会で止まる
事務局の中では、話はおおむね固まっています。監査報告書の作成に時間がかかりすぎている。訪問指導記録の書式が担当者ごとにばらついている。在留期限の管理が特定の職員の手元にしかない。こうした認識は、職員のあいだでは共有されています。
それでも、「では次の理事会に諮りましょう」となった時点で、話は止まります。次の理事会は1か月後。資料を用意し、説明し、質問が出て、「もう少し検討を」と持ち帰りになる。次に議題に上がるのはさらに1か月後です。
止まっている原因は、多くの場合、理事の反対ではありません。理事が判断するための材料が、事務局の手元にある形のままでは使えないことにあります。事務局は「困っていること」を知っています。理事会は「困っていること」ではなく「これを決めてよいかどうか」を判断する場です。両者は同じ話をしていません。
理事会が見ているのは効果ではなく説明の筋道です
監理団体の理事会は、投資判断をする場であると同時に、組織として説明責任を負う立場にあります。ここが一般企業の稟議と大きく違う点です。
一般企業であれば、「削減効果が投資額を上回るか」がおおむね中心の論点になります。監理団体の場合、それに加えて次の問いが必ず出ます。
- その仕組みが出した内容について、誰が責任を持つのか
- 外部に業務の一部を委ねることが、監理団体としての立場と矛盾しないか
- 万一そこで問題が起きたとき、組合として何と説明するのか
これらは、効果の大きさをいくら丁寧に示しても答えになりません。監査報告書や届出は、組織の名前で外部に出る書類です。その作成過程に新しい仕組みが入るとき、理事が確認したいのは「速くなるか」ではなく「組織の名前で出す書類の責任が、これまでと同じ形で保たれるか」です。
そして、この問いに答える材料は、ふつう事務局側の資料には入っていません。事務局の資料は「今どれだけ大変か」から始まるためです。理事会が知りたいのは、その先にあります。
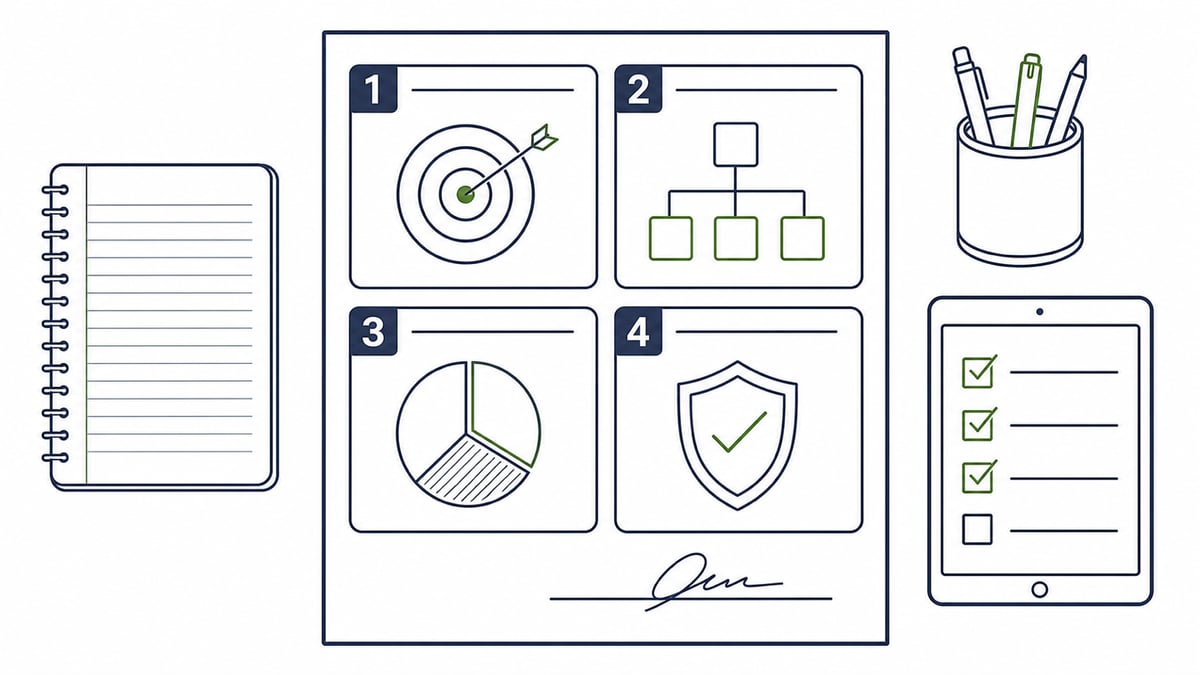
用意すべきは4点です
理事会に持ち込む資料に必要なのは、分厚さではありません。次の4点が、それぞれ短くても明確に書かれていることです。
1. 目的 — 何を解決するのかを一文で
「業務効率化」は目的になりません。理事会で最初に返ってくるのは「具体的には何が変わるのか」という問いです。
目的は、現在の業務のどの工程を指しているのかが分かる粒度で書きます。たとえば「監査報告書の作成にかかる時間を短縮する」ではなく、「訪問時に記録した内容を、監査報告書と関連書類に転記し直す工程をなくす」といった書き方です。前者は評価のしようがありませんが、後者は「その工程は確かにある」と理事が確認できます。
2. 範囲 — 何を含み、何を含まないか
範囲の説明で重要なのは、含まないものを明示することです。
監理団体の業務は、監査、訪問指導、相談対応、届出、在留期限の管理、受入企業とのやり取りと、広い範囲に及びます。ここで「業務全体を対象に」と書くと、理事会は判断できません。判断できないものは、保留になります。
対象を絞り、対象外を書く。たとえば「今回の対象は書類作成と期限管理まで。面談の内容判断、受入企業への指導方針の決定、行政とのやり取りは対象外」といった形です。範囲が閉じていれば、理事会は「その範囲なら」という判断ができます。
3. 費用の考え方 — 金額そのものより、何に対する費用か
理事会で金額の是非だけを議論すると、比較の基準がないため結論が出ません。必要なのは、その費用が何に対するものかという整理です。
具体的には、初期にかかるものと継続してかかるものを分けること、そして継続分が何に応じて増減するのか(受入企業数か、実習生・育成就労の対象者数か、利用する職員数か)を示すことです。将来の規模変化に対して費用がどう動くかが分からない支出は、理事会としては承認しにくいものです。
なお、正確な金額は個別の条件によって変わります。理事会の段階で必要なのは確定金額ではなく、判断できるだけの構造です。
4. 想定リスク — 起きうることを、先に自分で挙げる
最も効くのがこの4点目です。
リスクを書かない資料は、理事会でリスクを問われます。問われてから答えると、その場では答えきれず、持ち帰りになります。先に自分で挙げておくと、議論は「そのリスクをどう抑えるか」に移ります。 議題が承認可否から対処方法に変われば、その回で結論が出る可能性が高くなります。
挙げるべきものは、たとえば次のようなものです。出力された内容に誤りがあった場合にどこで気づくか。担当職員が退職した場合に運用が続くか。制度改正、とくに育成就労への移行に伴う様式や運用の変更に、どう追随するのか。導入がうまくいかなかった場合に、元の運用に戻せるのか。
これらは、隠しても必ず出てきます。先に出したほうが、話は前に進みます。
AI側と人側の境界線
理事会で最も慎重に扱われるのが、この線引きです。ここが曖昧なままだと、他の3点がどれだけ整っていても承認されません。
仕組みの側が担うのは、すでに確定した情報を、決められた場所に、決められた形で置くことです。
具体的には、訪問指導記録に入力した日付・企業名・対象者名を、22号をはじめとする各様式の該当欄へ転記すること。在留期限や各種届出の提出期限を一覧で保持し、期日が近づいたときに知らせること。同じ受入企業について過去に作成した監査報告書を、必要なときに探し出せる状態にしておくこと。書式の体裁を統一すること。これらは、判断を含まない作業です。
人が担うのは、判断と、その判断に責任を持つことです。
たとえば、株式会社サンプル製作所を訪問した監理責任者が、寮の環境や賃金台帳を見て「これは指導が必要な水準か」を決めること。実習生・育成就労の対象者との面談で、本人が言葉にしていない不調に気づくこと。受入企業の担当者との関係の中で、どこまで踏み込んで伝えるかを判断すること。そして、監査報告書に監理団体として何を書き、それを組織の名前で提出すると決めること。
この最後の一点が、理事会に対する答えになります。確定させ、提出するのは、これまでと同じく人です。 仕組みが変えるのは、その手前にある転記と探索の工程だけです。さくら協同組合の名前で外に出る書類の責任の所在は、導入の前後で変わりません。
理事会に対しては、この線を図なり一覧なりで示すのが最も早い方法です。言葉で説明すると、聞き手ごとに解釈がずれます。
資料の形にするところから
ここまでの4点は、いずれも「自分の団体の場合はどう書くか」を埋めなければ資料になりません。そして、その埋め方には、監理団体の業務に固有の勘所があります。
理事会提出用の説明資料のひな形と、4点それぞれの記載例をまとめたものをご用意しています。詳しくは説明資料のダウンロードページをご覧ください。